不動産売買の「融資特約」ってなに? 契約前に絶対知っておくべき重要ポイント
こんにちは!
今日は、不動産売買の契約において「命綱」とも言えるほど重要な「融資特約(ゆうしとくやく)」について、分かりやすく解説していきます。
これからマイホームの購入を検討されている方、特に初めての売買契約を控えている方は、ぜひ最後まで読んでください。
そもそも「融資特約」ってなに?
不動産を買う際、多くの方が銀行から「住宅ローン」を借りますよね。でも、「住宅ローンの審査に通るかどうか」は、契約の時点では100%確定しているわけではありません。
もし、「不動産売買契約を結んだあとに、銀行のローン審査で落ちてしまったら」と考えてみてください。
お金が用意できないのに、契約上は「購入する義務」が残ってしまいます。これでは大ピンチですよね。
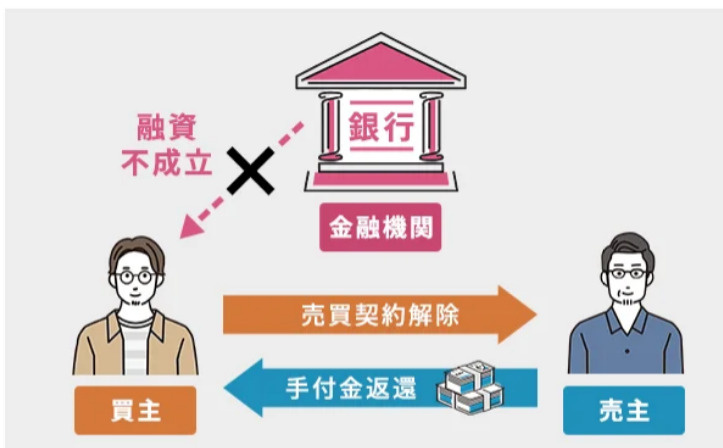
そんな「万が一ローン審査が通らなかったときに、契約を白紙に戻して、手付金などを返してもらえる」という約束事。これが「融資特約」です。
なぜこれが重要なのか?
不動産売買契約は、一度交わすと「買います!」という強い法的拘束力を持ちます。
もし融資特約がない状態でローン審査に落ちてしまったら、最悪の場合、手付金を没収されたり、違約金を請求されたりするリスクがあります。
買主様にとって、この特約は「自分の資金力に左右されず、安心してマイホーム購入の決断をするためのセーフティーネット」なんです。
契約時の3つの注意点
トラブルを防ぐために特に気をつけてほしいポイントをまとめました。
期限の設定: 「いつまでに審査結果が出るか」という期間(融資承認取得期日)が設定されます。この日を過ぎてしまうと特約が使えなくなることもあるので、スケジュール管理は非常に重要です。
内容の確認: どこの銀行で、いくら借りるのか、金利はどのくらいかなど、特約に記載する内容は正確である必要があります。契約書の内容と、実際に申し込むローン内容にズレがないか、必ず不動産担当者に確認しましょう。
不承認の証明: もしローン審査が通らなかった場合、銀行から発行される「融資利用不可証明書」などが必要になるのが一般的です。
まとめ
「融資特約があるから大丈夫!」と安心する前に、まずは私たちのような不動産業者に「もし審査に落ちてしまったら、どのような流れになりますか?」と具体的に聞いてみてください。
売主様・買主様の双方が納得して取引を進められるよう、契約書の内容をしっかり読み解くのが私たちの仕事です。
「難しそうだな…」と感じたら、いつでもご相談ください。
今の時期、住宅ローン金利の動向も気になるところですが、お客様の状況に合わせて最適なプランをご提案できればと思っています。